

Finanzielle Stabilität ist erreichbar. Erfahren Sie, wie kluge Sparstrategien, Budgetierung und wirtschaftliches Denken Ihre Zukunft sichern.
Key Takeaways
- Finanzielle Stabilität ist die Grundlage für persönliche Freiheit, Sicherheit und Stressreduktion.
- Ein detailliertes Budget und die Analyse der Ausgaben sind die ersten Schritte zur Kontrolle der Finanzen.
- Der Aufbau eines Notgroschens (drei bis sechs Monatsausgaben) ist die wichtigste Sparstrategie zur Absicherung gegen unvorhergesehene Ereignisse.
- Langfristiges Sparen erfordert wirtschaftliches Denken und die disziplinierte Nutzung von Kapitalmärkten.
In einer Welt, die von wirtschaftlicher Unsicherheit und schnelllebigen technologische Trends geprägt ist, bildet die finanzielle Stabilität das Fundament für ein sorgenfreies Leben. Sie ist mehr als nur ein hohes Bankguthaben; sie ist die Fähigkeit, die eigenen Lebenshaltungskosten langfristig zu decken, unvorhergesehene Ausgaben abzufedern und die eigenen Sparziele ohne übermäßigen Stress zu erreichen. Wer finanzielle Stabilität besitzt, gewinnt Selbstbestimmung und die Freiheit, Entscheidungen zu treffen, die nicht ausschließlich von Geldsorgen diktiert werden.
Der Weg zu dieser Stabilität ist kein Zufallsprodukt, sondern das Ergebnis kluger Sparstrategien und konsequenten wirtschaftliches Denkens. Es erfordert Disziplin, aber die Prinzipien sind universell und können von jedem im German Alltag angewendet werden. Dieser Artikel beleuchtet die entscheidenden Säulen, die Ihnen helfen, Ihre finanzielle Sicherheit nachhaltig zu festigen.
Budgetierung und Analyse als Fundament für finanzielle Stabilität
Der erste und wichtigste Schritt zur finanzielle Stabilität ist die volle Transparenz über die eigenen Einnahmen und Ausgaben. Viele Menschen wissen nicht genau, wohin ihr Geld am Ende des Monats verschwunden ist. Hier setzt die kluge Sparstrategie der Budgetierung an.
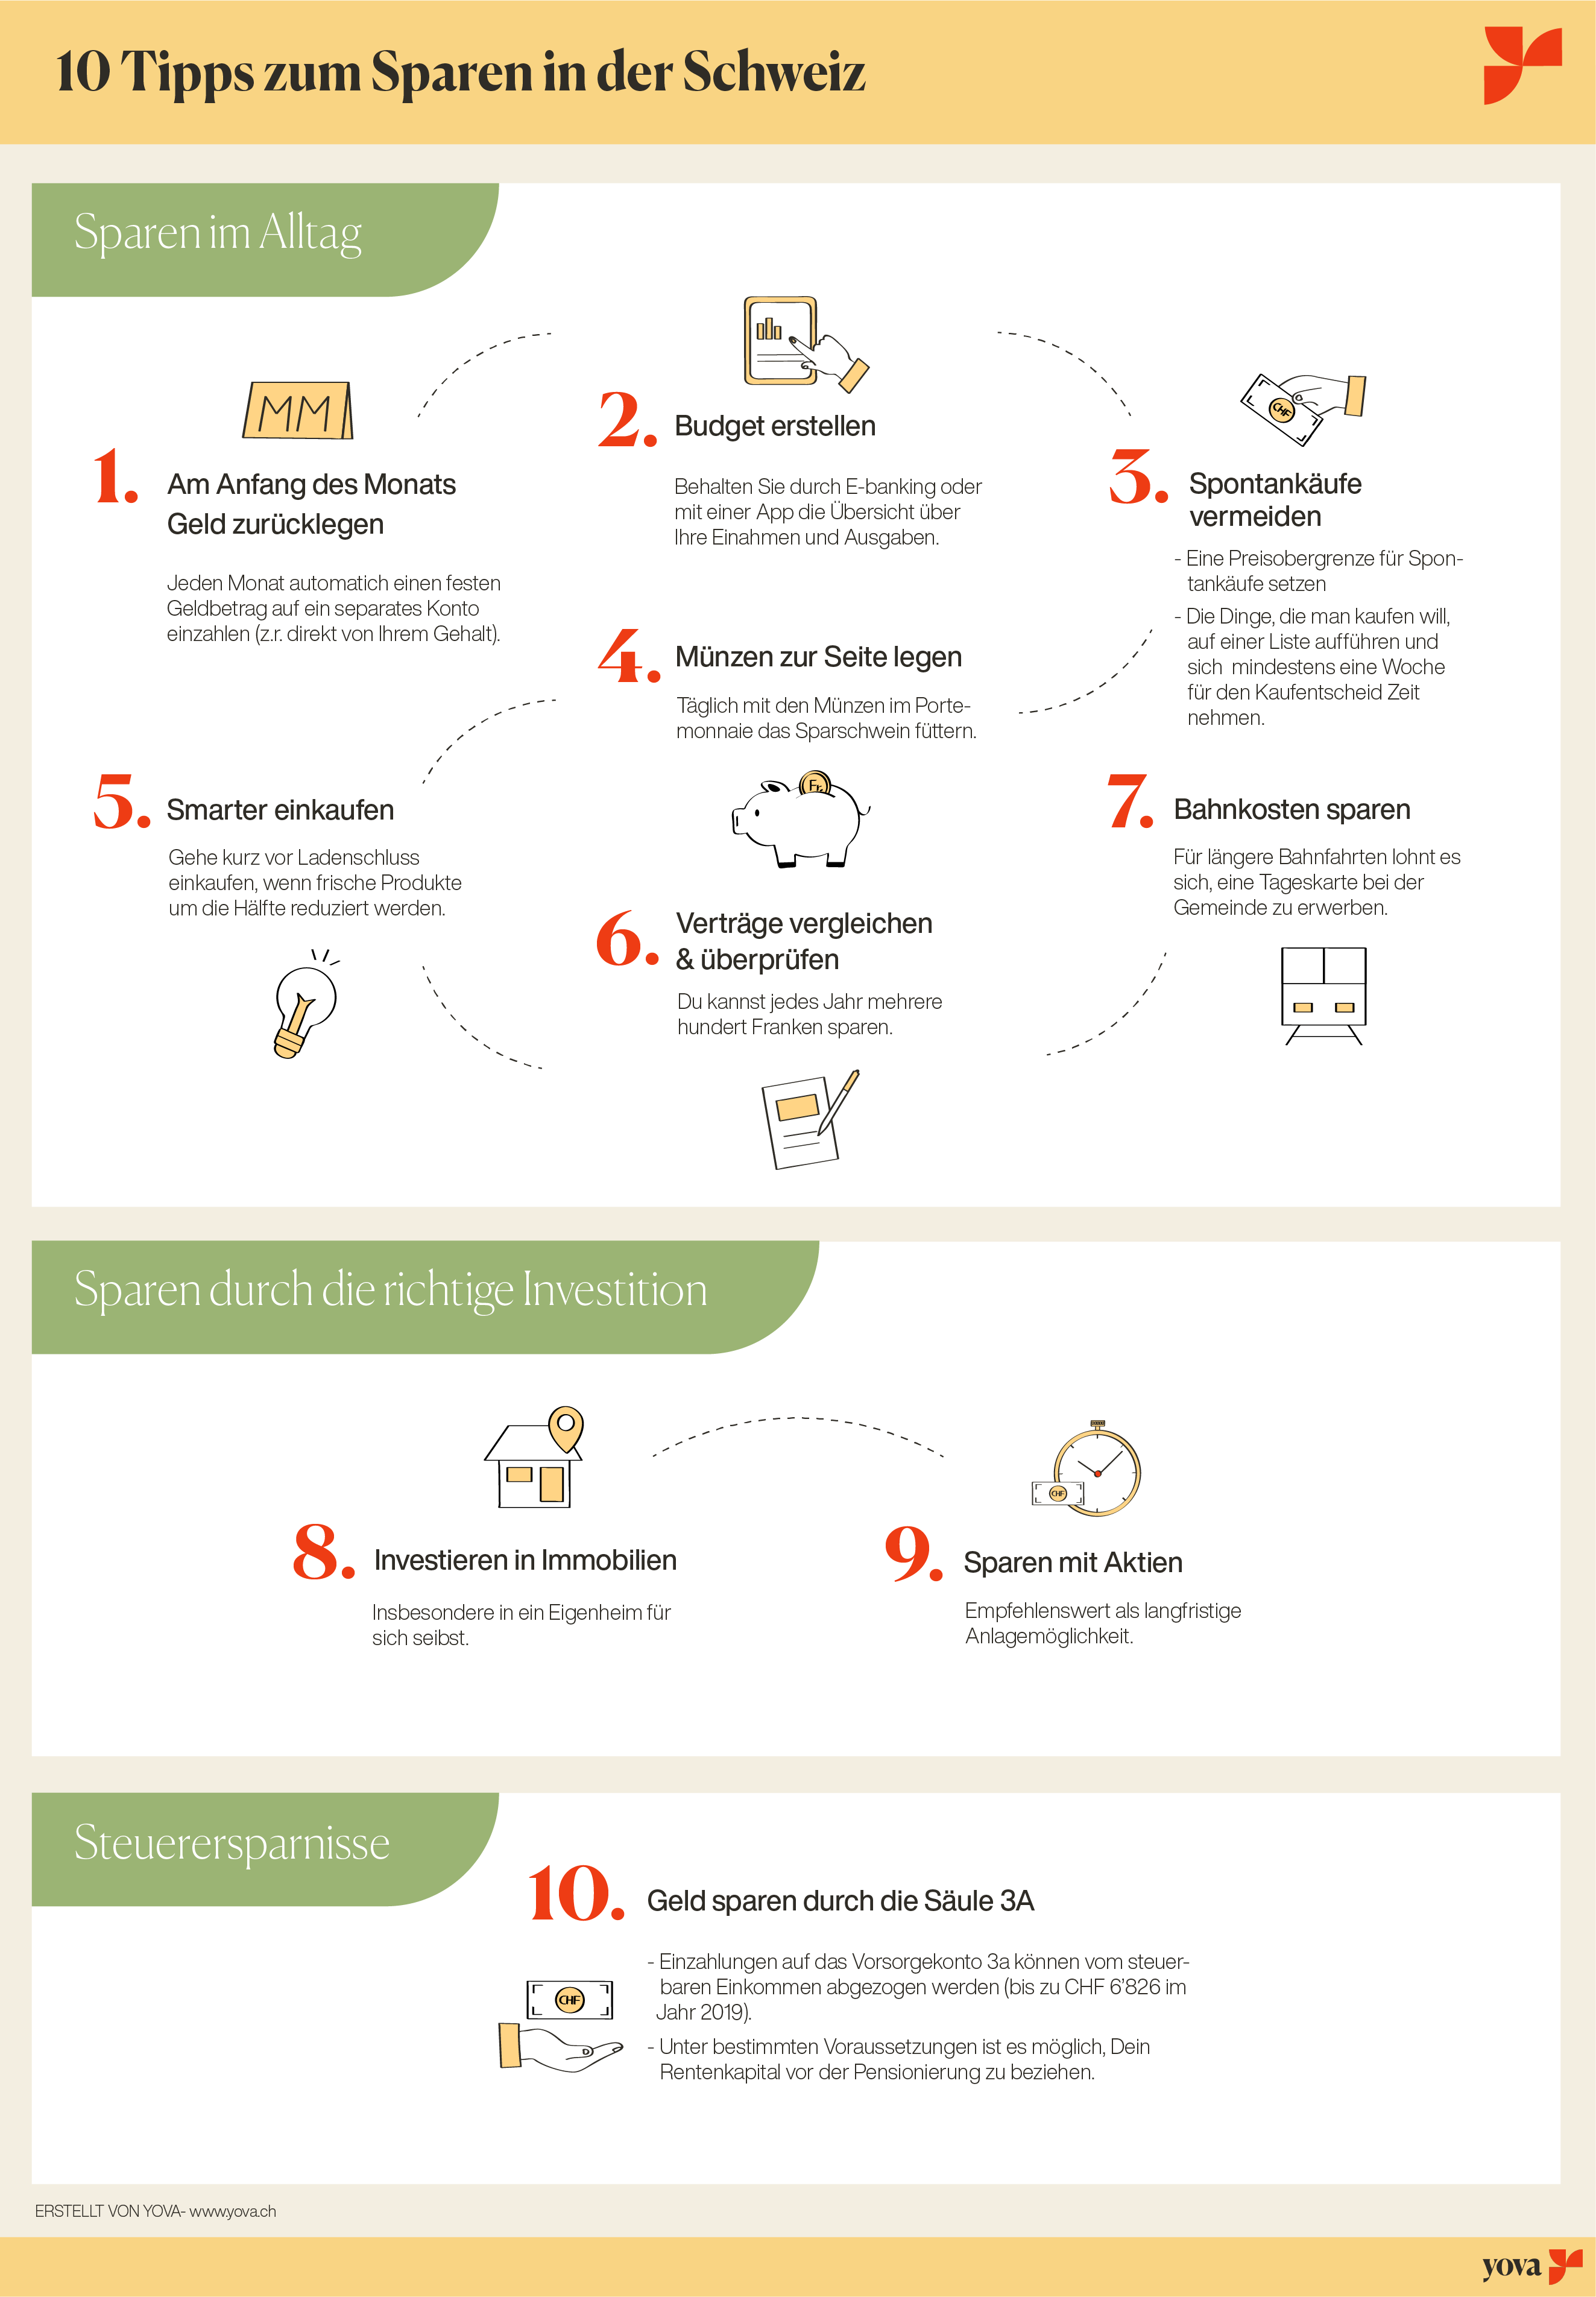
Beginnen Sie damit, ein detailliertes Budget zu erstellen. Nutzen Sie digitale Lösungen oder einfache Tabellen, um über mindestens drei Monate hinweg alle Einnahmen und Ausgaben zu analysieren. Teilen Sie die Ausgaben in fixe Kosten (Miete, Versicherungen, Abonnements) und variable Kosten (Lebensmittel, Freizeitaktivitäten, Kleidung). Die Analyse wird oft schmerzhaft, legt aber die Bereiche offen, in denen unnötige Ausgaben eliminiert oder reduziert werden können. Das Ziel ist eine positive Differenz zwischen Einnahmen und Ausgaben, die dann gezielt gespart werden kann. Dieses Vorgehen ist ein aktiver Ausdruck von wirtschaftliches Denken im Privathaushalt.
Die Notgroschen-Regel: Kurzfristige finanzielle Stabilität sichern
Die sofortige Priorität jeder Sparstrategie muss der Aufbau eines Notgroschens sein. Dieser Puffer dient als Versicherung gegen unvorhergesehene Ereignisse, wie eine hohe Autoreparatur, eine plötzlich notwendige medizinische Behandlung oder ein Jobverlust. Die goldene Regel besagt, dass dieser Puffer drei bis sechs Monatsausgaben abdecken sollte.
Diese Rücklage sollte leicht zugänglich sein, aber nicht auf dem Girokonto, um Versuchungen zu vermeiden. Ein separater Tagesgeldkonto-Sparplan ist ideal. Die Bedeutung dieses Notgroschens für die finanzielle Stabilität kann nicht überschätzt werden: Er verhindert, dass man in Krisenzeiten auf teure Schulden (z.B. Dispokredite) zurückgreifen oder langfristige Anlagen mit Verlust verkaufen muss. Der Notgroschen ist die psychologische Sicherheit, die es erlaubt, in schwierigen Phasen einen klaren Kopf zu bewahren.
Schuldenmanagement: Der Weg zur langfristigen finanzielle Stabilität
Schulden, insbesondere Konsumschulden mit hohen Zinsen (Kreditkarten, Dispo), sind die größten Feinde der finanzielle Stabilität. Eine effektive Sparstrategie muss daher immer auch eine Schuldenabbau-Strategie sein. Solange hohe Zinsen die Sparerträge übersteigen, ist die Tilgung dieser Schulden die rentabelste “Anlage”.
Wenden Sie das Schneeballprinzip an: Listen Sie alle Schulden nach Zinssatz auf. Zahlen Sie zuerst die Schulden mit dem höchsten Zinssatz ab, während Sie die Mindestzahlungen für die anderen begleichen. Sobald die teuerste Schuld getilgt ist, nehmen Sie diesen freigewordenen Betrag plus die ursprüngliche Mindestzahlung und legen ihn auf die nächstteuerste Schuld um. Diese fokussierte Vorgehensweise, die von wirtschaftliches Denken geleitet wird, beschleunigt den Schuldenabbau und befreit Sie schneller von Zinslasten, wodurch die finanzielle Stabilität dauerhaft gesichert wird.
Automatisierung und langfristiges Sparen für finanzielle Stabilität
Sobald der Notgroschen etabliert und die hochverzinslichen Schulden getilgt sind, muss die Sparstrategie auf das langfristige Vermögenswachstum ausgerichtet werden. Der einfachste Weg, dies zu gewährleisten, ist die Automatisierung. Richten Sie Daueraufträge ein, die Ihre Sparraten unmittelbar nach Gehaltseingang auf separate Spar- oder Investmentkonten überweisen. Das Motto lautet: “Pay yourself first”.
Für langfristige Ziele (Altersvorsorge, Immobilienkauf) ist es im German und internationalen Umfeld wichtig, die Inflation zu schlagen. Dies erfordert Mut zur Anlage in Sachwerte oder am Kapitalmarkt (z.B. breit gestreute ETFs). Dieses wirtschaftliches Denken über reines Tagesgeld hinaus ist notwendig, um die Kaufkraft des Kapitals zu erhalten und zu mehren. Durch das disziplinierte, regelmäßige Sparen – unabhängig von den aktuellen Marktschwankungen – nutzen Sie den Zinseszinseffekt optimal aus. Langfristige finanzielle Stabilität ist das Ergebnis dieser kontinuierlichen, automatisierten und intelligenten Sparstrategien.